成長深一度 細看國產靶材在顯示器件制造中的彈性
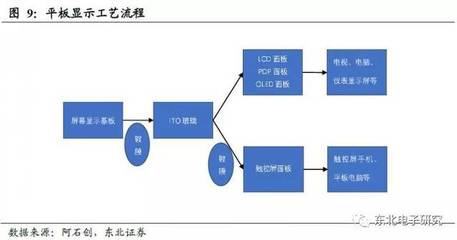
在顯示器件制造領域,靶材作為核心關鍵材料,其國產化進程正在加速。隨著國內面板產業鏈的全面發展,國產靶材企業正迎來前所未有的發展機遇。本文將深入剖析國產靶材在顯示器件制造中的成長彈性,探討其背后的驅動因素與未來前景。
一、顯示器件制造中的靶材:不可或缺的關鍵材料
靶材是物理氣相沉積(PVD)工藝中的核心耗材,廣泛應用于顯示面板的鍍膜環節。在TFT-LCD和OLED面板制造中,靶材用于形成導電層、阻擋層和透明導電層等關鍵薄膜。例如,鋁靶、銅靶用于電極布線,ITO靶(氧化銦錫)用于透明導電膜,鉬靶、鈦靶則用于阻擋層。靶材的性能直接影響顯示器的分辨率、亮度和壽命,是顯示器件制造中不可或缺的關鍵材料。
二、國產靶材的成長彈性:從追趕到并跑
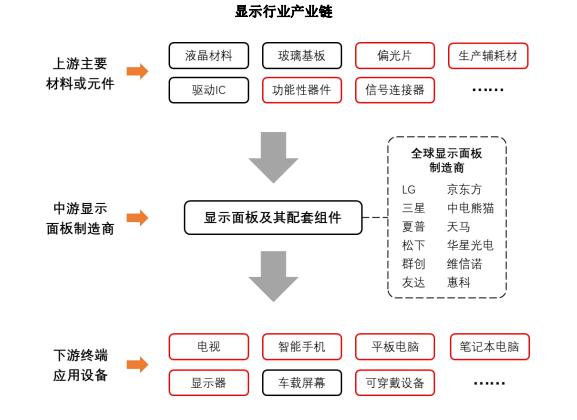
- 市場需求驅動:全球顯示面板產能持續向中國轉移,國內面板廠如京東方、華星光電、天馬等不斷擴大市場份額。根據Omdia數據,2023年中國大陸面板產能占全球比重超過60%,帶動靶材需求快速增長。預計到2025年,國內顯示靶材市場規模將超過200億元,年復合增長率達15%以上。
- 國產化率提升:過去,高端靶材市場被日礦金屬、霍尼韋爾、東曹等國外企業壟斷。國內企業如江豐電子、有研新材、隆華科技等加大研發投入,在銅靶、鋁靶、鉬靶等品類上實現突破。目前,國產靶材在顯示領域的整體國產化率已從2018年的不足20%提升至2023年的約40%,其中銅靶國產化率超過50%,ITO靶仍依賴進口但已有企業開始小批量供貨。
- 技術突破與成本優勢:國產靶材企業通過改進熔煉、軋制、焊接等工藝,提升了靶材的純度(達99.999%以上)和致密度,滿足了高世代線(如G8.5/G10.5)的鍍膜要求。國產靶材憑借成本優勢和快速響應能力,正在逐步替代進口產品。例如,江豐電子的銅靶已批量供應京東方、華星光電等頭部面板廠,市場份額穩步提升。
- 政策支持與產業鏈協同:國家層面出臺了一系列政策支持新材料產業發展,如《“十四五”原材料工業發展規劃》將靶材列為關鍵戰略材料。國內面板廠與靶材企業加強合作,共同推進材料驗證和導入,縮短了國產化周期。
三、彈性顯現:國產靶材企業的業績增長
隨著國產化率提升,相關企業業績彈性逐步顯現。以江豐電子為例,其2023年顯示靶材業務收入同比增長超過30%,毛利率保持在30%以上。有研新材的銅靶、鋁靶產品已進入多家面板廠供應鏈,2023年靶材板塊營收增長25%。隆華科技旗下四豐電子的ITO靶材實現技術突破,開始向客戶送樣驗證,未來有望打開新的增長空間。
從產能布局看,國內企業正積極擴產。江豐電子在浙江余姚的靶材生產基地已投產,產能覆蓋顯示面板和半導體領域;有研新材在重慶的靶材項目進展順利,預計2024年投產。這些擴產項目將進一步提升國產靶材的供應能力,滿足下游需求。
四、未來展望:成長深一度
國產靶材在顯示器件制造中的成長彈性有望進一步釋放。
- 顯示技術升級帶來新需求:隨著OLED面板滲透率提升,對靶材的性能要求更高,如高純度、細晶粒的銀合金靶、銅合金靶需求增加。Mini/Micro LED等新型顯示技術也在發展中,將為靶材帶來新的應用場景。
- 國產替代進入深水區:目前ITO靶等高端品類仍依賴進口,未來國產企業有望在ITO靶、銀靶等領域實現突破,進一步打開市場空間。預計到2030年,顯示靶材國產化率有望提升至60%以上。
- 產業鏈安全與自主可控:在國際貿易摩擦背景下,面板廠對供應鏈安全的重視程度提升,國產靶材的導入意愿更強,為國內企業提供了良好的發展窗口。
- 全球化布局:具備技術實力的國產靶材企業已開始拓展海外市場,如江豐電子已向韓國、臺灣地區面板廠供貨,未來有望在全球市場占據更大份額。
國產靶材在顯示器件制造中的成長彈性,源于市場需求、技術進步、政策支持和產業鏈協同的多重驅動。隨著國產化率的持續提升和高端產品的突破,國產靶材企業正迎來發展的黃金期。投資者可重點關注在顯示靶材領域布局領先、技術實力雄厚的龍頭企業,分享國產替代浪潮下的成長紅利。
如若轉載,請注明出處:http://www.yingdabusiness.cn/product/41.html
更新時間:2026-11-13 05:00:37